Guida di Contifex · Capitolo 3 di 18
Conti
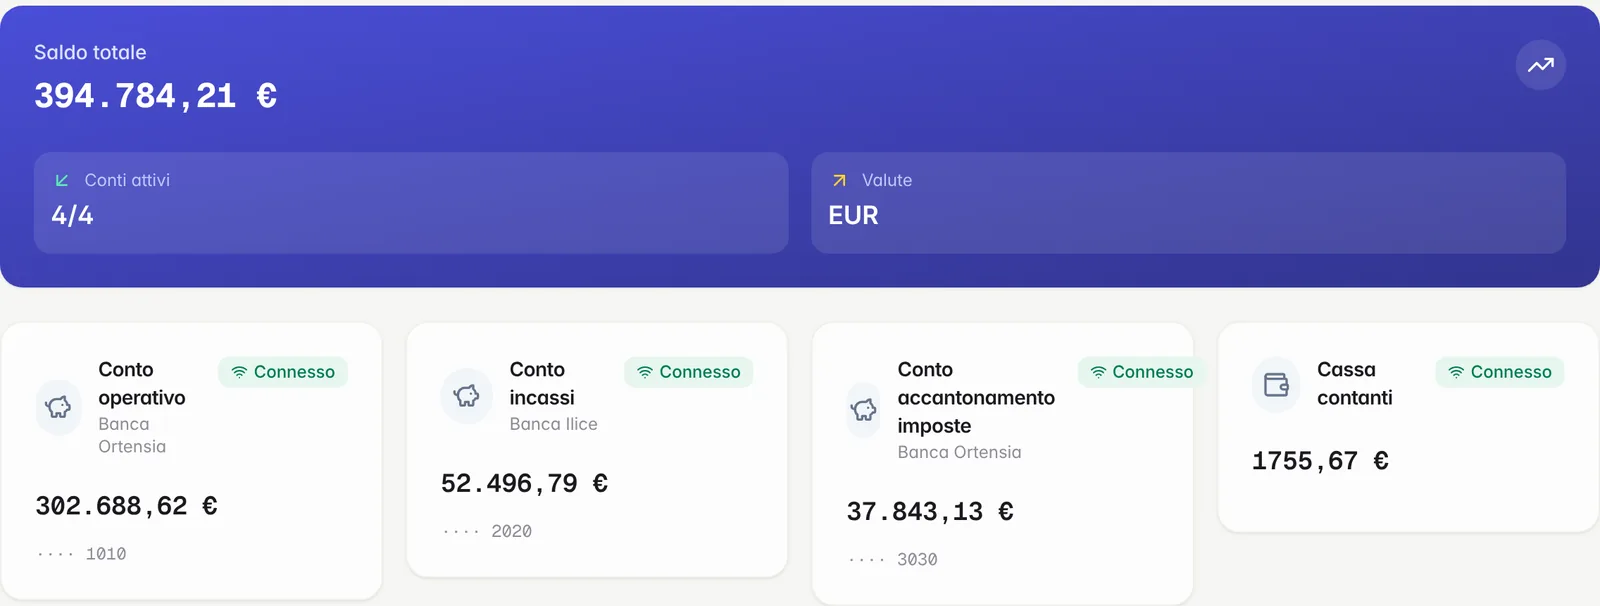
3.1 — Collegare una banca con l'Open Banking
Colleghi i conti correnti con il consenso PSD2 che dai alla tua banca. Il collegamento lo gestisce Yapily Connect, fornitore autorizzato di servizi di informazione sui conti: Contifex legge i movimenti e i saldi, non può disporre pagamenti e non vede mai le tue credenziali.
Caso d'uso tipico
Orto Esempio collega il conto aziendale: da quel momento i movimenti arrivano ogni notte senza che nessuno li scarichi o li ricopi.
- 1Vai su Conti → Collega banca — il pulsante in alto a destra; lo vede chi può modificare i dati dell'azienda
- 2Leggi il consenso — la finestra dice a quali dati si accede (dettagli del conto, saldo, movimenti degli ultimi 90 giorni) e fino a quando vale il consenso
- 3Scegli la banca sulla pagina di Yapily — cerchi la banca per nome e ti autentichi come fai di solito con l'home banking
- 4Torna su Contifex — la pagina aspetta che la banca confermi («Stiamo completando il collegamento con la banca…»), poi il conto compare in Conti con i suoi movimenti
- 5Dai un nome e un colore al conto — da «Modifica» nel dettaglio del conto (sezione 3.5)
Dettagli — Open Banking
- Il consenso dura quanto indica la banca, di norma 180 giorni (art. 5.3 dei Termini): Contifex ti scrive 7 giorni prima della scadenza (sezione 3.4)
- Per ogni movimento arrivano: data, descrizione, importo, direzione, controparte, IBAN dell'ordinante o del beneficiario, causale, tipo di operazione, saldo dopo l'operazione
- Il primo scarico porta gli ultimi 90 giorni, il periodo che la normativa europea garantisce senza autorizzazioni in più; la banca può concederne meno
- Un pagamento che la banca non ha ancora contabilizzato, come una spesa con carta di qualche ora fa, arriva quando la banca lo contabilizza, con l'importo definitivo. Nel frattempo il saldo della banca può già contarlo
- Il testo della banca diventa leggibile: Contifex ricava chi ha pagato o chi hai pagato e il tipo di movimento
- Con una banca che Contifex non ha mai visto, per una settimana Contifex studia da solo i suoi movimenti e impara dove la banca scrive chi ha pagato o chi hai pagato. I nomi compaiono nei movimenti dove mancavano, senza chiedere niente alla banca. Contifex scrive un nome solo se la colonna è vuota: un nome che c'è già non cambia
- Un collegamento può portare più conti della stessa banca: rinnovarlo o revocarlo vale per tutti
- Se in Contifex ci sono già due conti collegati con lo stesso IBAN, quel conto non viene collegato, perché Contifex non sa quale dei due aggiornare: gli altri conti si collegano lo stesso, e la pagina Conti ti dice quale problema resta. Scrivi all'assistenza per sistemare i conti doppi
- «Annulla collegamento» nel riquadro del collegamento in corso revoca il consenso presso la banca; se alcuni conti si sono già collegati con quel consenso, chiude solo il collegamento in corso e i conti restano collegati
Se la tua banca non compare nella lista, aggiungi il conto a mano (sezione 3.2) e importa i movimenti da un file CSV o Excel (sezione 4.3).
Ti è stata utile?
3.2 — Conti manuali, cassa contanti e carte di credito
I conti senza banca collegata: una cassa contanti, una carta di credito, un conto della banca che non c'è fra quelle collegabili. I movimenti li scrivi tu o li importi da un file.
- 1Conti → Conto manuale — in alto a destra (senza conti, «Aggiungi conto» al centro della pagina)
- 2Scegli il tipo — Conto manuale, Cassa contanti o Carta di credito
- 3Inserisci nome, saldo iniziale, IBAN e banca — il saldo iniziale è il saldo prima del primo movimento: da lì Contifex somma gli altri
- 4Scegli il colore e premi «Crea conto» — per riconoscerlo nelle liste e nei filtri
- 5Aggiungi i movimenti — da Movimenti → «Nuovo movimento» (sezione 4.2) o «Importa» (sezione 4.3)
La cassa contanti
Con un conto “Cassa contanti”, i prelievi e i versamenti del conto corrente compaiono in Movimenti nel riquadro “Contanti da portare in cassa” (le commissioni della banca sui prelievi no: sono un costo, non contanti): “Registra in cassa” scrive in cassa il movimento opposto, come giroconto, così i contanti cambiano conto senza contare né come incasso né come costo; “Non va in cassa” lo lascia com'è. Quando una fattura dice che si paga in contanti (modalità MP01), lo Scadenzario propone “Pagata in contanti”: il movimento va in cassa e si riconcilia con la fattura.
Un conto manuale non diventa un conto collegato: collegando la banca nasce un conto nuovo, anche se l'IBAN è lo stesso, e il conto manuale resta com'è con i suoi movimenti. Per la carta di credito ripagata ogni mese dal conto corrente vedi “Ignora saldo” nella sezione 3.5.
Ti è stata utile?
3.3 — Sincronizzazione e storico dei movimenti
Contifex legge i conti collegati ogni notte, alle 6:00 UTC (le 7 o le 8 in Italia). Non è in tempo reale: un movimento di oggi arriva al giro di domattina, o prima se premi «Sincronizza».
- 1Apri il conto da Conti — il dettaglio mostra saldo, ultimo aggiornamento, entrate e uscite del periodo scelto (o di tutto il conto, senza periodo), quanti movimenti ha e i movimenti stessi. Giroconti e movimenti nascosti non contano in entrate e uscite
- 2Premi «Sincronizza» — scegli il periodo (ultimo mese, ultimi 3 mesi, o da una data degli ultimi 90 giorni) e «Avvia sincronizzazione»: i movimenti già presenti non si doppiano, e le tue regole di categorizzazione valgono subito anche per quelli nuovi. Se lo scarico si interrompe prima della fine, o alcuni movimenti non si salvano, te lo dice: riprova e arrivano anche quelli. Se la banca non dà il saldo, te lo dice e resta quello dell'ultima lettura riuscita. Sui conti scollegati il pulsante non c'è: prima si ricollega
- 3Per i mesi più vecchi, «Più storico» — ti porta in banca per un secondo accesso, separato da quello di ogni giorno, che la legge europea chiede per i movimenti più vecchi di tre mesi, e scarica fino a 12 mesi indietro da oggi. Serve una volta sola e il collegamento normale non viene toccato. Nei 30 giorni dopo il collegamento te lo propone anche Conti, sopra l'elenco, con «Scarica 12 mesi» per ogni conto che non l'ha ancora fatto; «Non ora» nasconde la proposta fino alla prossima volta che apri Conti, e il pulsante nel conto resta
- 4Leggi l'esito — Contifex dice quanti movimenti sono entrati e da che data, e se lo scarico si è interrotto prima della fine: quanto storico arriva lo decide la banca
In Conti, sopra l'elenco, vedi quando i conti collegati si sono aggiornati l'ultima volta e quando scade il primo consenso; “Aggiorna tutti i conti” li legge tutti insieme, ti dice per nome i conti a cui mancano dei movimenti o il saldo aggiornato, e se un conto non si aggiorna ti dice quale e perché (per esempio se l'hai già aggiornato a mano tre volte oggi). In Movimenti, un avviso dice quando un conto non si aggiorna da un po' e fino a che giorno sono arrivati i movimenti, con il link per ricollegarlo.
Ti è stata utile?
3.4 — Consensi e scadenze del collegamento
Il consenso dura quanto indica la banca, di norma 180 giorni: per rinnovarlo la banca ti chiede di autenticarti di nuovo. Contifex ti avvisa per tempo via email e con un riquadro nella pagina Conti.
- 1Ricevi l'email 7 giorni prima della scadenza — con il link per rinnovare il consenso
- 2In Conti compare il riquadro «Il consenso scade…» — con il pulsante «Rinnova consenso»; il rinnovo vale anche per gli altri conti collegati con lo stesso consenso
- 3Premi «Rinnova consenso» — ti autentichi di nuovo in banca: i movimenti già importati restano e la sincronizzazione continua senza buchi
- 4Il conto torna aggiornato — la sincronizzazione riprende al giro successivo
Se il consenso scade, o la banca lo chiude perché l'hai revocato dall'home banking, le sincronizzazioni si fermano e il riquadro propone “Ricollega”: i movimenti già importati restano. Finché non lo ricolleghi, il saldo del conto non conta nella cassa, e il Cashflow lo dice. Per smettere tu di far leggere un conto c'è “Revoca consenso” nel dettaglio del conto: la finestra dice quali conti si scollegano, e nessun movimento viene cancellato.
Ti è stata utile?
3.5 — Modificare, nascondere o eliminare un conto
Dal dettaglio di un conto, «Modifica» cambia nome e colore e decide come il conto conta nei totali; «Elimina movimenti» ed «Elimina» lo svuotano o lo tolgono.
- 1Apri il conto e premi «Modifica» — nome e colore valgono per tutti i conti; IBAN, banca e saldo iniziale si cambiano solo nei conti manuali, perché in quelli collegati li scrive la banca
- 2«Nascondi conto» — esce dal saldo totale, dalla cassa e dai filtri del Cashflow, e in Conti lo trovi sotto «Conti nascosti». I suoi movimenti restano in Movimenti, nei Costi, in chiusura e in bilancio. Un conto nascosto non ferma i solleciti automatici quando non si aggiorna: è la strada per un conto chiuso rimasto scollegato dalla banca. Se non è più collegato alla banca, il riquadro con «Ricollega» non resta in cima a Conti: lo trovi nel dettaglio del conto
- 3«Ignora saldo» — il conto resta in vista ma il suo saldo non entra nel saldo totale né nella linea della cassa. Serve per le carte di credito che il conto corrente ripaga ogni mese
- 4«Usa per accantonare le imposte» — il saldo di questo conto è quanto hai già messo da parte per IVA, ritenute e imposte: il riquadro «Da accantonare» del Cashflow lo toglie da quello che manca (sezione 10.7)
- 5«Elimina movimenti», su un conto scollegato dalla banca — prima ti mostra quanti movimenti spariscono e da quali mesi, e ti chiede di scaricare l'elenco in CSV: i movimenti eliminati non si conservano da nessuna parte
- 6«Elimina», su un conto manuale — se il conto ha movimenti ti dice quanti sono e di quali mesi, e prima di confermare ti chiede di scaricarne l'elenco in CSV: spariscono insieme al conto
Eliminare non si può annullare. I movimenti legati alla contabilità (riconciliati, in un mese già chiuso) non vengono eliminati: per quelli scrivi all'assistenza. Per lo stesso motivo un conto manuale con movimenti di un mese già chiuso non si elimina. Si eliminano solo i movimenti che l'anteprima ti ha mostrato: se nel frattempo qualcuno ne riconcilia uno, l'eliminazione si ferma e ti dice quanti ne sono già stati eliminati (sono nell'elenco che hai scaricato); riaprendo «Elimina movimenti» vedi quelli rimasti. Ricollegando la banca tornano indietro solo i movimenti che la banca concede ancora.
Ti è stata utile?
3.6 — Giroconti fra i tuoi conti
Un trasferimento fra due conti dell'azienda non è né un'entrata né un'uscita: Contifex lo riconosce e lo segna come giroconto, così non conta fra i costi e i ricavi.
- 1Contifex lo riconosce da solo — quando trova l'uscita su un conto e l'entrata dello stesso importo su un altro conto tuo; in Movimenti il movimento ha l'etichetta «Giroconto»
- 2Se non l'ha visto, segnalo tu — nel dettaglio del movimento scegli «È un giroconto fra due conti dell'azienda»; non c'è sui movimenti riconciliati con una fattura né su quelli collegati al loro storno
- 3Se ha sbagliato, correggi — «Non è un giroconto»: il movimento, e quello sull'altro conto, tornano a contare
Sull'addebito mensile della carta di credito nel conto corrente scegli “È un giroconto fra due conti dell'azienda”: senza, la spesa conta due volte nei Costi, una sulla carta e una sul conto.
Ti è stata utile?
Vuoi provare Contifex?
Chiedi la demo: la tua azienda riceve l'accesso e 30 giorni di prova. Hai già ricevuto un invito? Apri il link nell'email, oppure accedi.
Per informazioni: support@contifex.com